TSUNAGUホテル・旅館の売買・M&Aポータル
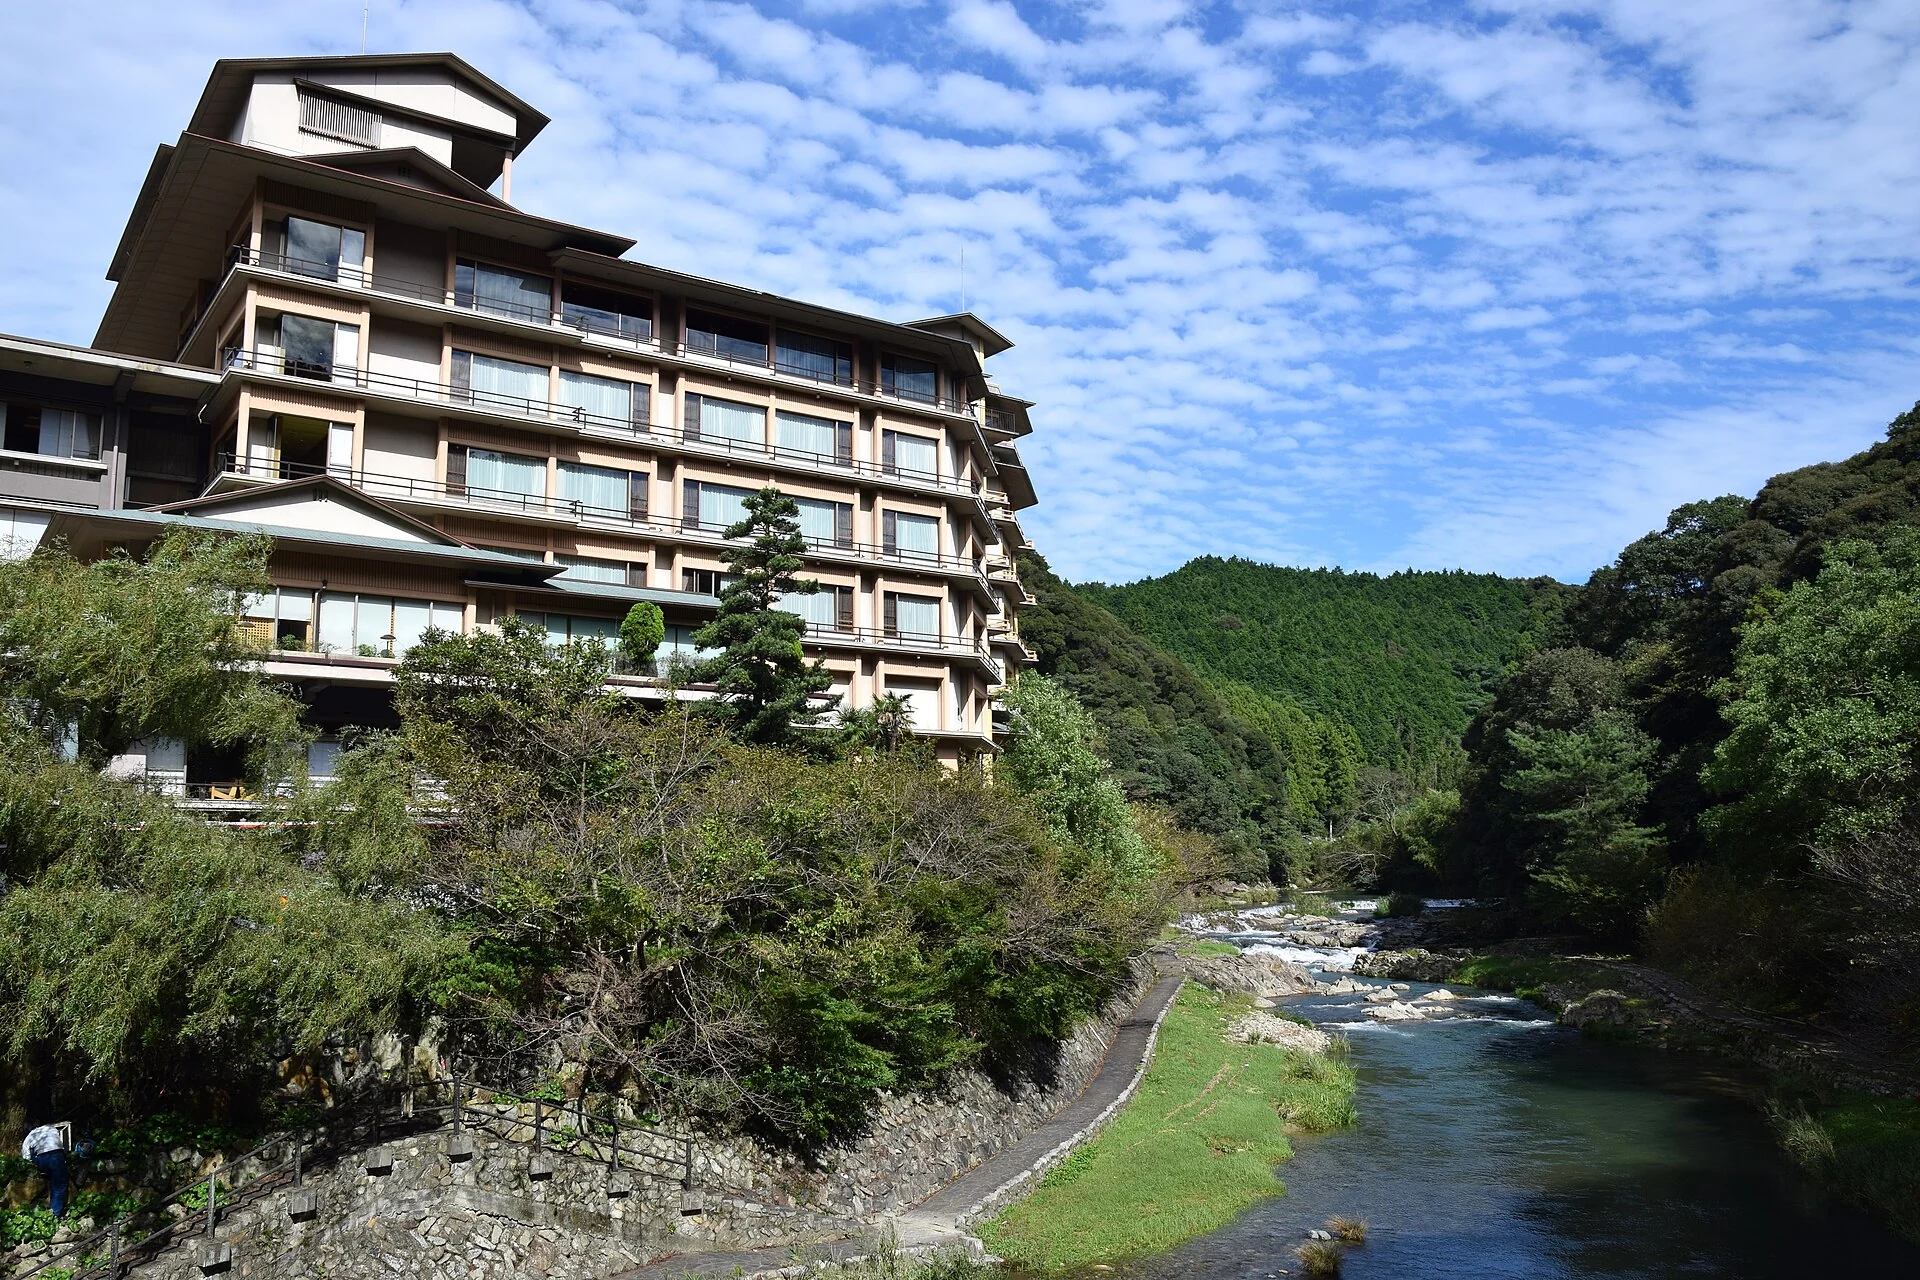
山口県長門市・川沿いに建つ旅館

TSUNAGU — HOTEL & RYOKAN DEAL GUIDE

3億円〜10億円のホテル・旅館M&A実務

譲渡方法と資金の流れを合わせる。

譲渡方法による違いを税率だけで判断せず、受取人、債務、契約、許認可、金融機関の条件まで比較。手残りと実行可能性を同じ前提で確かめます。

営業中・休廃業・残置物のある施設も、ご相談ください。

Photo: Raita Futo / CC BY 2.0 · 出典

山口県長門市・川沿いに建つ旅館。写真は撮影地の宿泊・温泉地域の風景です。写真の施設の営業状況、売却予定、価格、業績、設備状態、権利関係を示すものではありません。

AT A GLANCE

このテーマの要点

3億円から10億円の取引では、株式、事業、不動産をどう組み合わせるかが、手残りと引継ぎの双方に影響します。金額が大きいから特定の方法が有利、とは限りません。会社と株主、個人所有資産の関係を確認するところから始めます。

税引後の手残りを比べる場合も、売価と税率だけの計算では足りません。借入・担保・保証、買主に移る契約、必要な同意、営業継続と調査結果を合わせて、実行できる案を検討します。

3億円〜10億円のホテル・旅館M&A実務の要点
項目確認すること
比較の前提株主・会社・資産の所有
方法の違い株式・事業・不動産の譲渡
金融調整債務・担保・保証を個別確認
最終判断手残りと引継ぎの実行条件

01POINTS TO CHECK

誰の手残りかを最初に決める

株主個人と会社の手元資金は別です。比較表は、売主と対価の受取人をそろえてから作ります。

株主構成、会社保有と個人保有の土地建物、役員借入、関連会社の契約を図にします。株式対価に現預金や借入がどう反映されているかも明示します。事業・資産売却後に会社へ残る代金を、個人が受け取る過程まで含めるなら、その手続と税務は別の行にします。

この章を含む公的出典・確認範囲を見る →

02POINTS TO CHECK

三つの方法を税金と移転事項で比較

株式・事業・不動産の譲渡は、税務と承継対象の両方が異なります。単一の税率を使って有利不利を断定しません。

個人の株式等の譲渡と土地建物の譲渡では課税の枠組みが異なり、法人売主の課税も条件に応じます。取得費・帳簿価格、欠損金等、資産配分、消費税、関連取引を税理士と確認します。下表は判断の入口で、個別の税額や推奨方法を示すものではありません。

譲渡方法ごとの比較項目
方法受取人・税務の確認承継・調整の確認
株式譲渡株主の対価、取得費、譲渡益会社に残る債務・保証・契約
事業譲渡会社等の対価と資産配分、課税対象資産、契約・人員、許可承継
不動産売買所有者の譲渡所得等、土地建物区分担保抹消、賃貸借、別途の営業計画

この章を含む公的出典・確認範囲を見る →

03POINTS TO CHECK

借入と経営者保証は別々に調整する

会社や資産を売るだけで借入や個人保証が消えるわけではありません。金融機関等の確認と必要な合意を決済条件へ反映します。

借入先、残高、担保、保証人、返済条件、譲渡時の条項を一覧にします。株式譲渡後に買主が保証解除へ対応するという約束だけでは、金融機関の解除が確定したことになりません。返済・借換・担保抹消・保証の扱いについて、実行時点と確認資料を決めておきます。

この章を含む公的出典・確認範囲を見る →

04POINTS TO CHECK

調査後の価格調整と引継ぎを設計

提示価格の前提が変わる場面を、契約前に確認します。運転資金や設備の調査結果をどう扱うかで最終条件は変わります。

現預金、借入、運転資金、未払、前受、修繕などの調整項目と算定日を決めます。許認可、従業員、運営契約、予約の移行も併せて工程にします。税務・法務・建築等の調査結果を専門家と確認し、買主の資金と同意取得がそろう条件で決済を進めます。

この章を含む公的出典・確認範囲を見る →

ABOUT TSUNAGU

TSUNAGUで相談・掲載するときの前提

営業中・休業中・残置物がある施設も、現状のまま登録・相談できます。掲載と当事者どうしのやり取りは無料で、有料になるのは成約時の契約サポートです。施設名などの詳しい情報は、秘密保持の手続きと売主の承認を経てから開示します。

HOW TSUNAGU WORKS

TSUNAGUでの進め方

登録から引渡しまでは、次の4つの手順で進みます。どの手順でも、決まっていないことはそのまま相談できます。

  1. STEP 1宿の種類・都道府県・売却の希望を選び、非公開の下書きを作る
  2. STEP 2見せ方を選び、プレビューを確認してから審査へ送る
  3. STEP 3気になる相手と非公開で話し、見学や引継ぎの条件を相談する
  4. STEP 4書類と説明を確認し、契約・引渡しへ進む

実際の画面で進め方を見る →

QUESTIONS & SOURCES

よくある質問

株式譲渡が税金面で必ず有利ですか。

売主、取得費、資産・債務、他の所得等によります。会社と個人の最終受取額をそろえて個別に確認します。

事業譲渡なら借金を残して売れますか。

対象と債務の整理が必要です。債権者との関係や取引の適法性も含め、専門家と確認します。

買主が保証を引き受ければ売主は外れますか。

当事者間の約束だけで保証解除は確定しません。金融機関等の必要な承諾と実行を確認します。

基本合意後は価格が変わりませんか。

合意内容と調査結果によります。価格調整、独占交渉、解除条件等を事前に確認します。

出典と確認した範囲

  1. 中小M&Aガイドライン第3版の公表|経済産業省手数料と業務範囲、経営者保証、支援機関選びや不適切な譲受けへの留意。|確認:2026-10-27
  2. 中小M&Aガイドライン第3版|中小企業庁報酬基準額・最低手数料・発生時期、調査・交渉・契約等の確認事項。業界一律の料率を定めた資料ではない。|確認:2026-10-27
  3. No.1463 株式等を譲渡したときの課税|国税庁2026年4月1日現在の個人の株式等譲渡課税。法人売主や資産売却の税額へ一律に当てはめない。|確認:2026-10-27
  4. No.5759 法人税の税率|国税庁法人区分等に応じる法人税率の説明。地方税や個別の所得、欠損金、株主への分配を含む最終税額の計算ではない。|確認:2026-10-27
  5. No.6931 消費税等と譲渡所得|国税庁事業用資産の譲渡と消費税、土地等の非課税。具体的税額・課税事業者該当性は個別確認。|確認:2026-10-27
写真の撮影地・出典・利用条件

Otani Sanso ryokan.jpg — Raita Futo / CC BY 2.0

山口県長門市・川沿いに建つ旅館。公開実写写真を縦横比を維持してWebPへ変換。表示枠でトリミングあり。色調補正・合成・拡大なし。

写真は撮影地の宿泊・温泉地域の風景です。写真の施設の営業状況、売却予定、価格、業績、設備状態、権利関係を示すものではありません。

宿の引継ぎ先を、
非公開で探す

決まっていないことがあっても相談できます。必要な情報と、確認したい条件を伺うところから始めます。

掲載・当事者間の直接対話は無料。成約時の契約サポートは有料です。業務範囲と金額は事前に確認します。

会員登録の一般受付は開始前です。会員向けの機能には、ログインなどの手続きが必要です。

画面例