日々の仕事
役割とシステム
試運転と記録
COMPARE THE OPTIONS
選択肢を、同じ条件で比べる。
| 販売経路・予約 | 費用の確かめ方 | 接続時の確認 | 日々の担当業務 |
|---|---|---|---|
| Airbnb・シングルサービス料 | 適用率、算定対象、税、予約明細 | 外部システムの認可と掲載対象 | 最終価格、割引、受取金の点検 |
| Airbnb・移行前に確定した予約 | その予約に適用される旧体系と明細 | 既存掲載と予約の引継ぎ | 新規予約と分けて費用を照合 |
| Booking.com | Agreementの料率、取消料等への適用 | 客室・料金・在庫・予約の対応 | 未取込、取消、月次請求の照合 |
| 直販 | 予約エンジン、決済、広告、運用の契約費 | 自社在庫、決済、PMSへの反映 | 問合せ、返金、入金と顧客対応 |
WORKED EXAMPLE
計算例:単価と稼働が同時に変わった時の貢献利益
前提をそろえて考える例
- 計算のために設定した条件で、実在施設の実績や価格変更の予測ではない。販売可能数は100室泊、変更前は18,000円・稼働80%、変更後は20,000円・稼働70%。
- 販売手数料を宿泊売上の15.5%、一販売室泊の変動費を6,000円と仮定。税、清掃料金の別請求、割引、固定費、設備投資、返済は含めない。料率は実際の契約と明細に置き換える。
- 変更前:80室泊×18,000円=144万円。一販売室泊の貢献利益=18,000×84.5%−6,000=9,210円、合計736,800円。
- 変更後:70室泊×20,000円=140万円。一販売室泊の貢献利益=20,000×84.5%−6,000=10,900円、合計763,000円。
- 売上は4万円減り、固定費控除前の貢献利益は26,200円増える。同じ変更後単価でも稼働65%なら708,500円となり、変更前を下回る。
単価だけ、稼働だけで結論を出さず、手数料と変動費を同じ条件で引きます。この計算の貢献利益はGOP、最終利益、投資回収額ではなく、固定費等を賄う前の比較指標です。[O16][O18][F9][F10]
09 / HOW IT WORKS
地域と物件を知り、
非公開の対話へ。
非公開の
実際の買主向けガイドから、検討を進める四つの画面を紹介します。
STEP 01
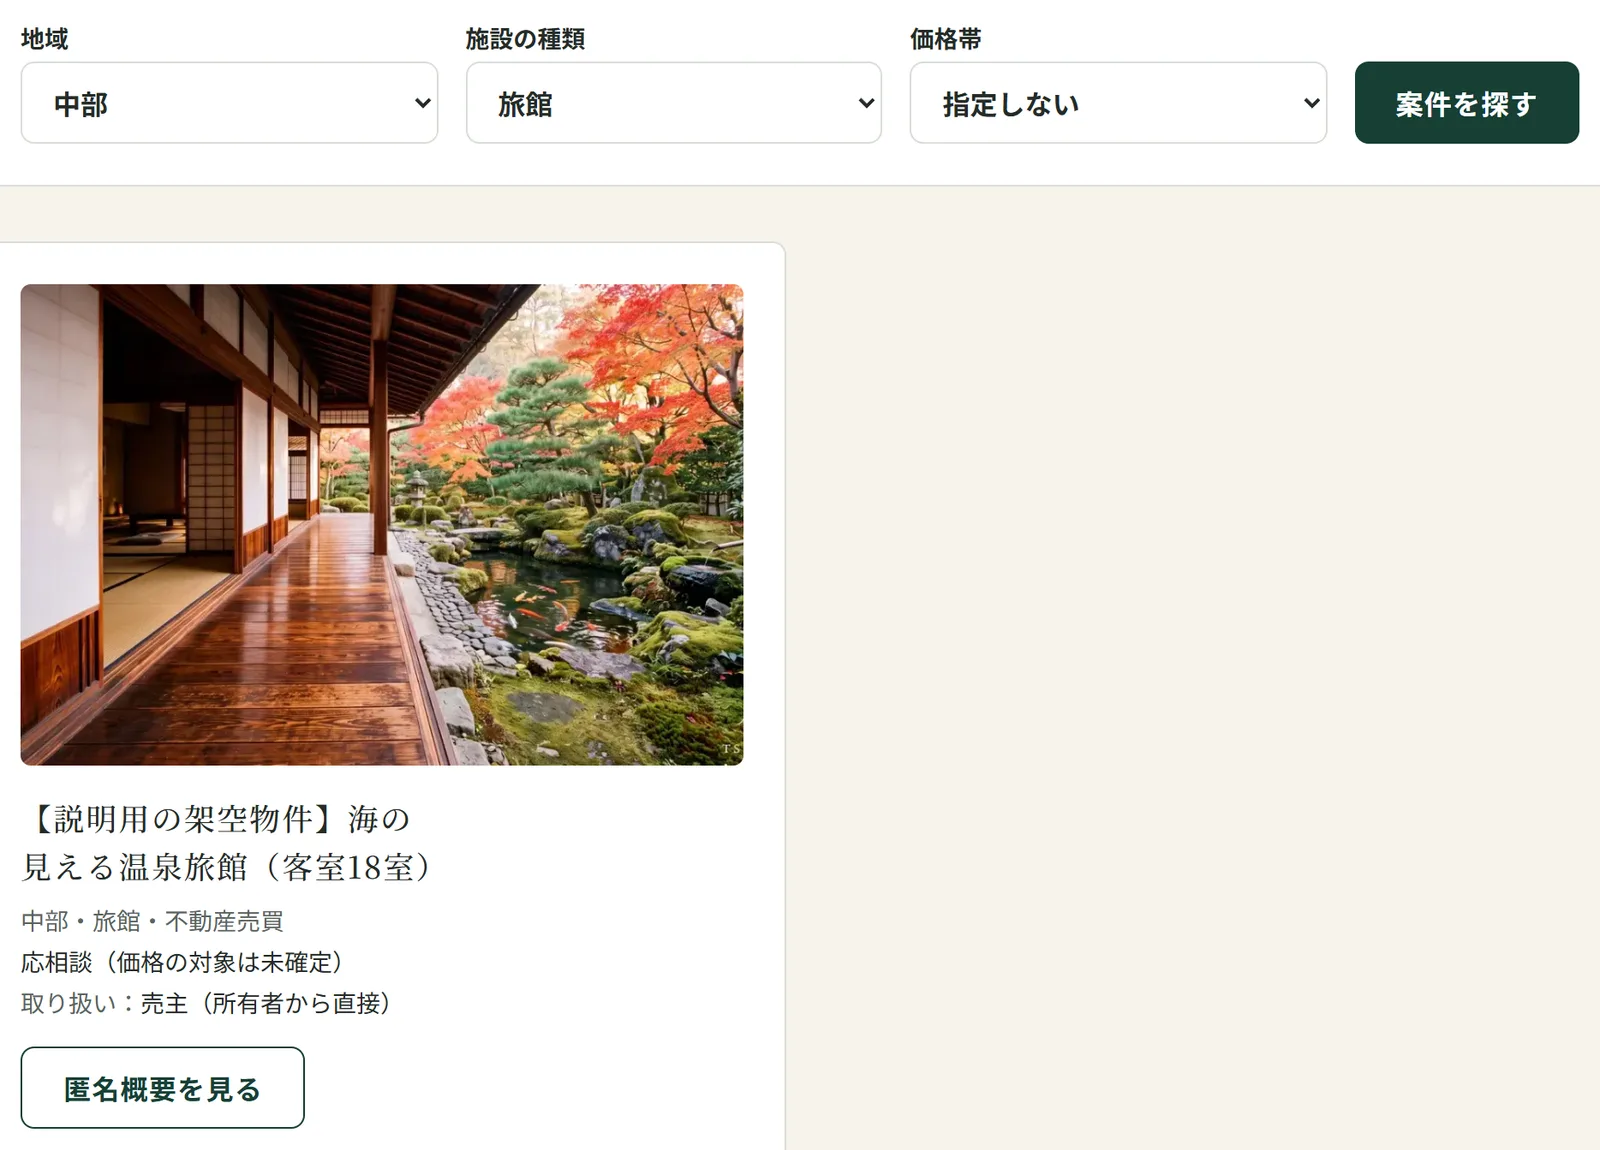
地域・種類・価格帯から探す
- 押す場所
- 「物件を探す」で地域・施設の種類・価格帯を選び「案件を探す」。
- 終わると
- 条件に合う物件が表示されます。「この条件を保存する」で購入条件に引き継げます。
STEP 03
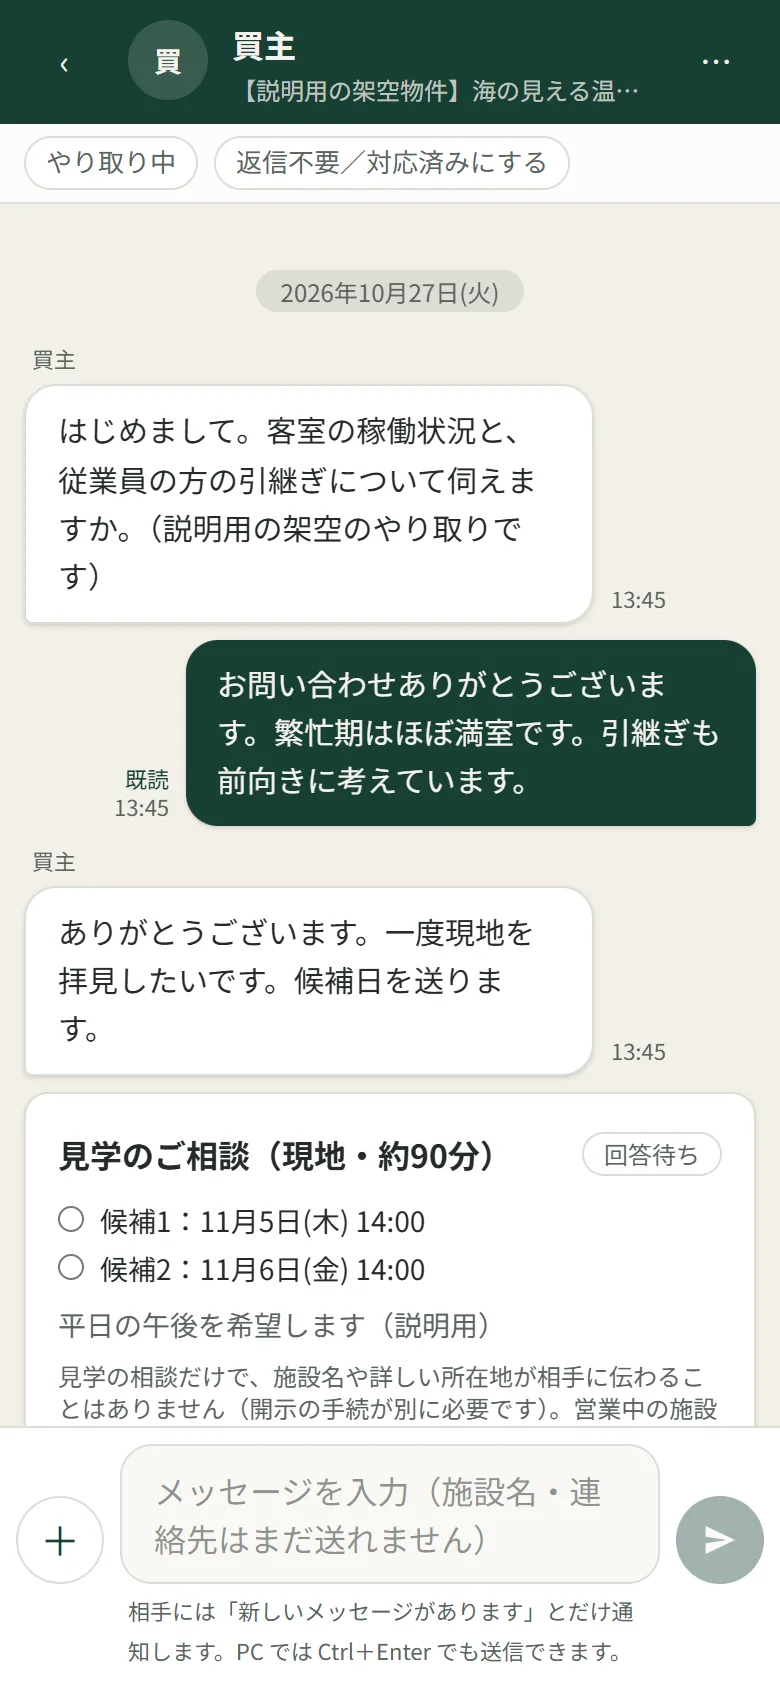
掲載者へ質問し、相手を知る
- 押す場所
- 物件の詳細の問い合わせボタン。返信はマイページとメッセージで確認。
- 終わると
- 会話が始まり、相手の返信はマイページの「自分がすること」に表示されます。
STEP 04
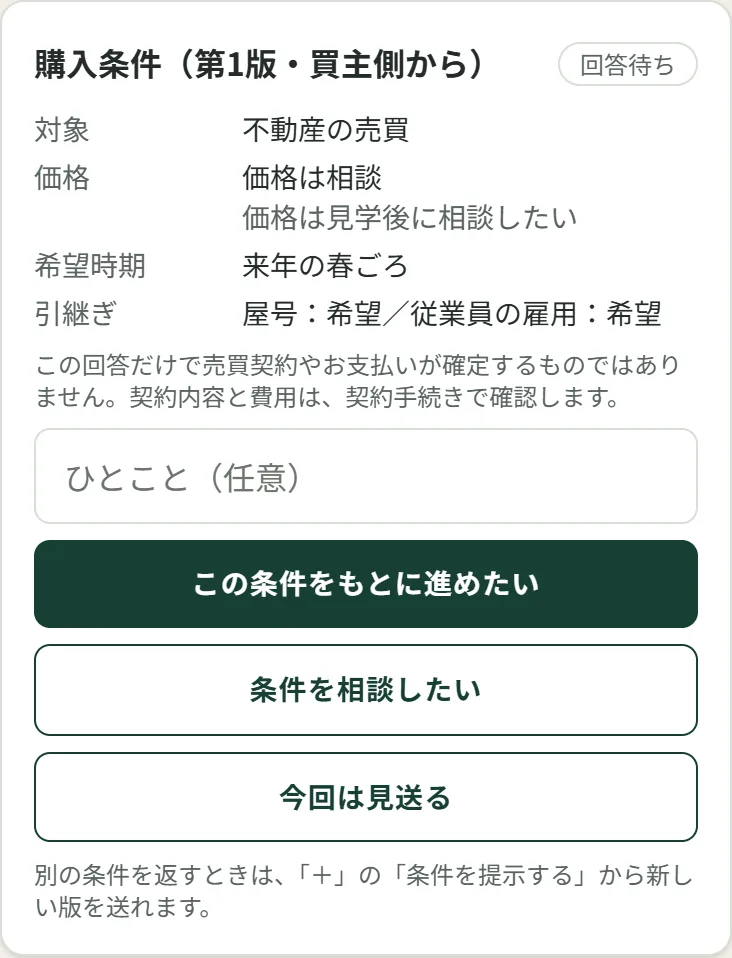
見学・資料確認・購入条件の相談
- 押す場所
- 会話の「+」→「見学を相談する」「購入条件を提示する」。
- 終わると
- 相手が候補を選ぶと見学が確定し、条件には相手から回答が届きます。
STEP 06
説明・契約から、引渡しへ
- 押す場所
- マイページの「予定」「担当者の対応待ち」の「開く」。
- 終わると
- 見学や手続きの予定、担当者の対応状況を確認できます。
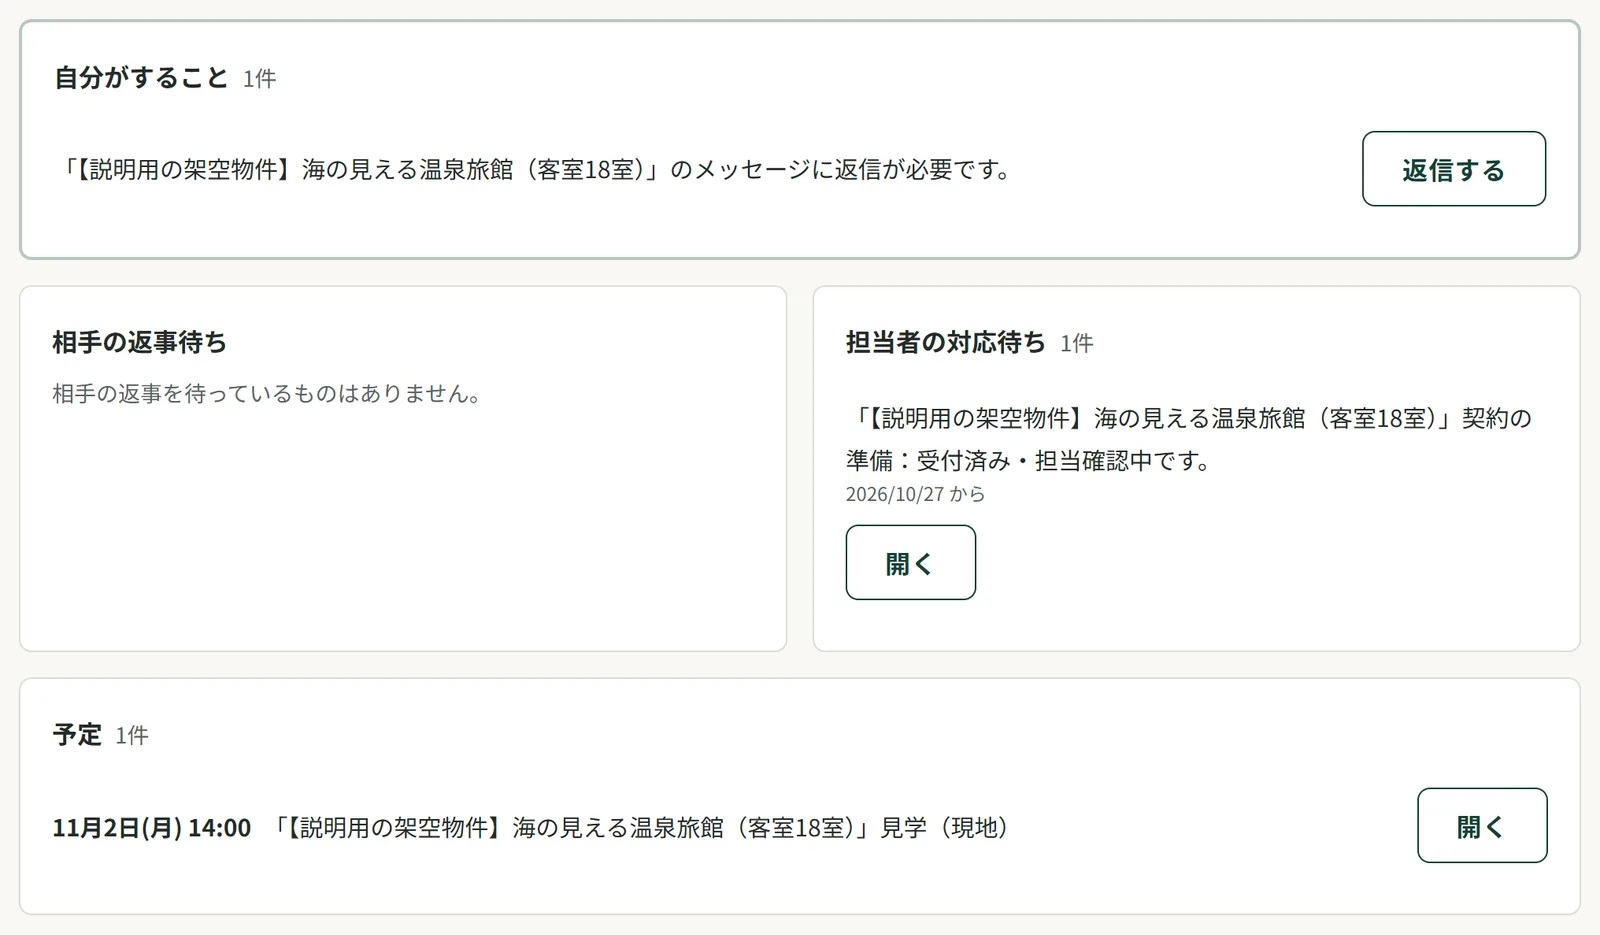
試験アカウントと説明用の架空データで操作して撮影したものです。施設名や詳しい資料は、必要な手続きと相手の承認のあとに共有されます。[T1]
ALLIANCE PARTNERS
次の宿づくりを、
一緒に支える企業の皆さまへ。
一緒に
OTAの初期構築、PMS・電子キー、リノベーション、運営、資金計画。TSUNAGUでは、宿を承継・新規開業する方を支える企業・金融機関との連携を募集しています。
対応分野や地域を伺い、相互送客、実務事例の発信、導入支援など、双方の役割が明確なかたちからご相談します。
連携内容や費用、情報の扱いを相談のうえ、双方で合意して進めます。
YOUR NEXT STEP
現況と、残したい価値から。
気になる物件や改修の構想、現在の運営体制。分かる資料から条件を整理し、取得・再生・承継の進め方を考えます。
監修:堤 誠之(ジャパンリアルター株式会社 代表取締役)
実務の背景:堤 誠之・代表者紹介 / 代表者note ↗
QUESTIONS
具体的な計画に進む前に。
Airbnbの手数料は三%で計算してよいですか?
2026年10月の公式案内ではシングルサービス料へ移行中です。ホテルやPMS利用など適用条件があるため、一律三%で置かず、予約に適用される体系、料率、算定対象と税を明細で確かめます。[O16]
Booking.comの手数料は全国共通ですか?
公式FAQでは登録時のAgreementに料率を示すと案内しています。取消料が発生した予約なども扱いが変わるため、契約と予約明細を基準に、決済等の別費用も分けて経理へ渡します。[O19]
出典・確認範囲を見る
確認日:2026年10月28日。法令・通知・制度と、運営主体が公表した事例を分けて参照しています。自治体による取扱い、商品条件、公募期間は計画時点の公式案内で確認してください。
金融・税務
- [F8] 金融庁 事業者と金融機関の信頼関係に基づく融資に関する検査・監督の考え方と進め方(2026年5月18日)
事業実態・将来CF・継続対話、EBITDA/DSCR等の指標を案件に応じて選ぶ考え方。普遍的な融資承認閾値を示すものではない。
- [F9] 観光庁 宿泊業の高付加価値化のための経営ガイドライン 第3章
営業収益・費用の管理、償却前営業利益の算出、財務・事業管理。資料ごとの利益定義を揃える。
- [F10] 国土交通省 不動産鑑定評価基準等の改正概要・事業価値と不動産価値の区別
ホテルGOPからFF&Eリザーブ、運営委託料、リスクバッファ等を控除し負担可能賃料・純収益へ進む評価上の区分。数値水準の推奨ではない。
運営・DX・公表事例
- [O1] 観光庁 限られた人材活用と業務改革の手引き(令和8年3月)
業務の洗い出し、現状把握から効果検証。高山荘華野の客室清掃の工程・標準時間・品質の標準化(PDF p.35–36)。
- [O2] 観光庁 観光DX推進に向けたデジタルツールのデータ連携における標準化に関する調査結果
PMS等の連携仕様が標準化されていない現状、標準データセット等の公表。個別PMS間の完全互換を保証する資料ではない。
- [O16] Airbnb Airbnbサービス料
シングルサービス料への移行中。ほとんど15.5%、例外は通常14〜16%。従来型宿泊施設・PMS使用ホスト等への適用、予約ごとの確認、税・追加手数料等の算定範囲。
- [O18] Airbnb 需要に合わせて料金が自動調整されるスマートプライシング
需要を用いた料金調整、最低・最高料金、手動上書き。割引により最低料金未満になる場合があり利益保証ではない。
- [O19] Booking.com Registration FAQs — commission
コミッション料率は登録手続きのAgreementで提示。キャンセル料・ノーショー料金が発生した場合等は手数料対象が変わる。日本全施設に同一率という根拠ではない。
- [O20] Booking.com About the Connectivity APIs
認定接続事業者による在庫・料金・予約等の連携と、物件ごとの機能・マッピング確認。宿泊現場の本人確認や利益を保証するAPIではない。
- [O31] Airbnb 外部システムを介してリスティングを作成するには
PMS・CMにAirbnbアカウントの管理権限を付与して連携し、既存リスティングは対応システムから統合する方法。レビューやリスティングの重複防止。
TSUNAGUの画面説明
- [T1] TSUNAGU|実際の進め方(買主)
本番で公開されている操作説明・試験アカウントと説明用データの画面。2026年10月28日に取得。