資金の使い道
返済原資と資料
実行日と資金繰り
COMPARE THE OPTIONS
選択肢を、同じ条件で比べる。
| 必要資金 | 主な根拠資料 | 支払の節目 | 調達との照合 |
|---|---|---|---|
| 取得代金 | 売買契約案、精算案 | 手付・残金決済 | 設備/取得資金の対象と実行条件 |
| 改修・設備 | 工事内訳、工程、機器見積 | 着工・中間・完成 | 工事進捗と実行時期の対応 |
| 調査・諸費用 | 設計、登記、保険等の見積 | 契約前後から決済時 | 対象外費用を含む自己資金の確認 |
| 開業準備 | 採用、研修、販促、備品計画 | 営業開始前 | 初期支出と売上入金までの運転資金 |
| 運転資金 | 月次収支と入金/支払条件 | 開業前後・閑散期 | 最低残高と返済開始の重なり |
| 追加調査・予備枠 | 未確定事項と金額幅 | 調査結果や変更時 | 必要時に使える調達かを個別確認 |
WORKED EXAMPLE
決済から開業までの最低残高を見る
前提をそろえて考える例
- 取得から開業までの資金工程例。金額は万円で、消費税等を含む支払額とします。
- 自己資金2,000と借入8,000が決済前に全額利用できる仮定です。実案件は金融機関の実行条件に置き換えます。
- 別途、安定稼働年の返済前CF600、年間元利返済480を仮定します。
- 開始残高10,000。決済月に取得6,000と諸費用500を払い、残高は3,500。
- 翌月に工事1,500と固定費300を払い1,700。次の月に工事1,000と準備費300を払い400。
- 予定どおりの開業月に入金500、営業支出450、元利返済50なら、残高は400+500−450−50=400。
- 開業が遅れた同じ月に、入金0、待機固定費300、追加工事200、元利返済50なら、残高は400−300−200−50=−150。
- 安定稼働年の比較は別に、600÷480=1.25倍。返済後の年間CFは600−480=120です。
予定どおりなら残高400万円でも、仮定の遅延では150万円不足します。年間の返済余力があっても、開業前の資金不足は別に解消する必要があります。[F7][F8][F11]
09 / HOW IT WORKS
地域と物件を知り、
非公開の対話へ。
非公開の
実際の買主向けガイドから、検討を進める四つの画面を紹介します。
STEP 01
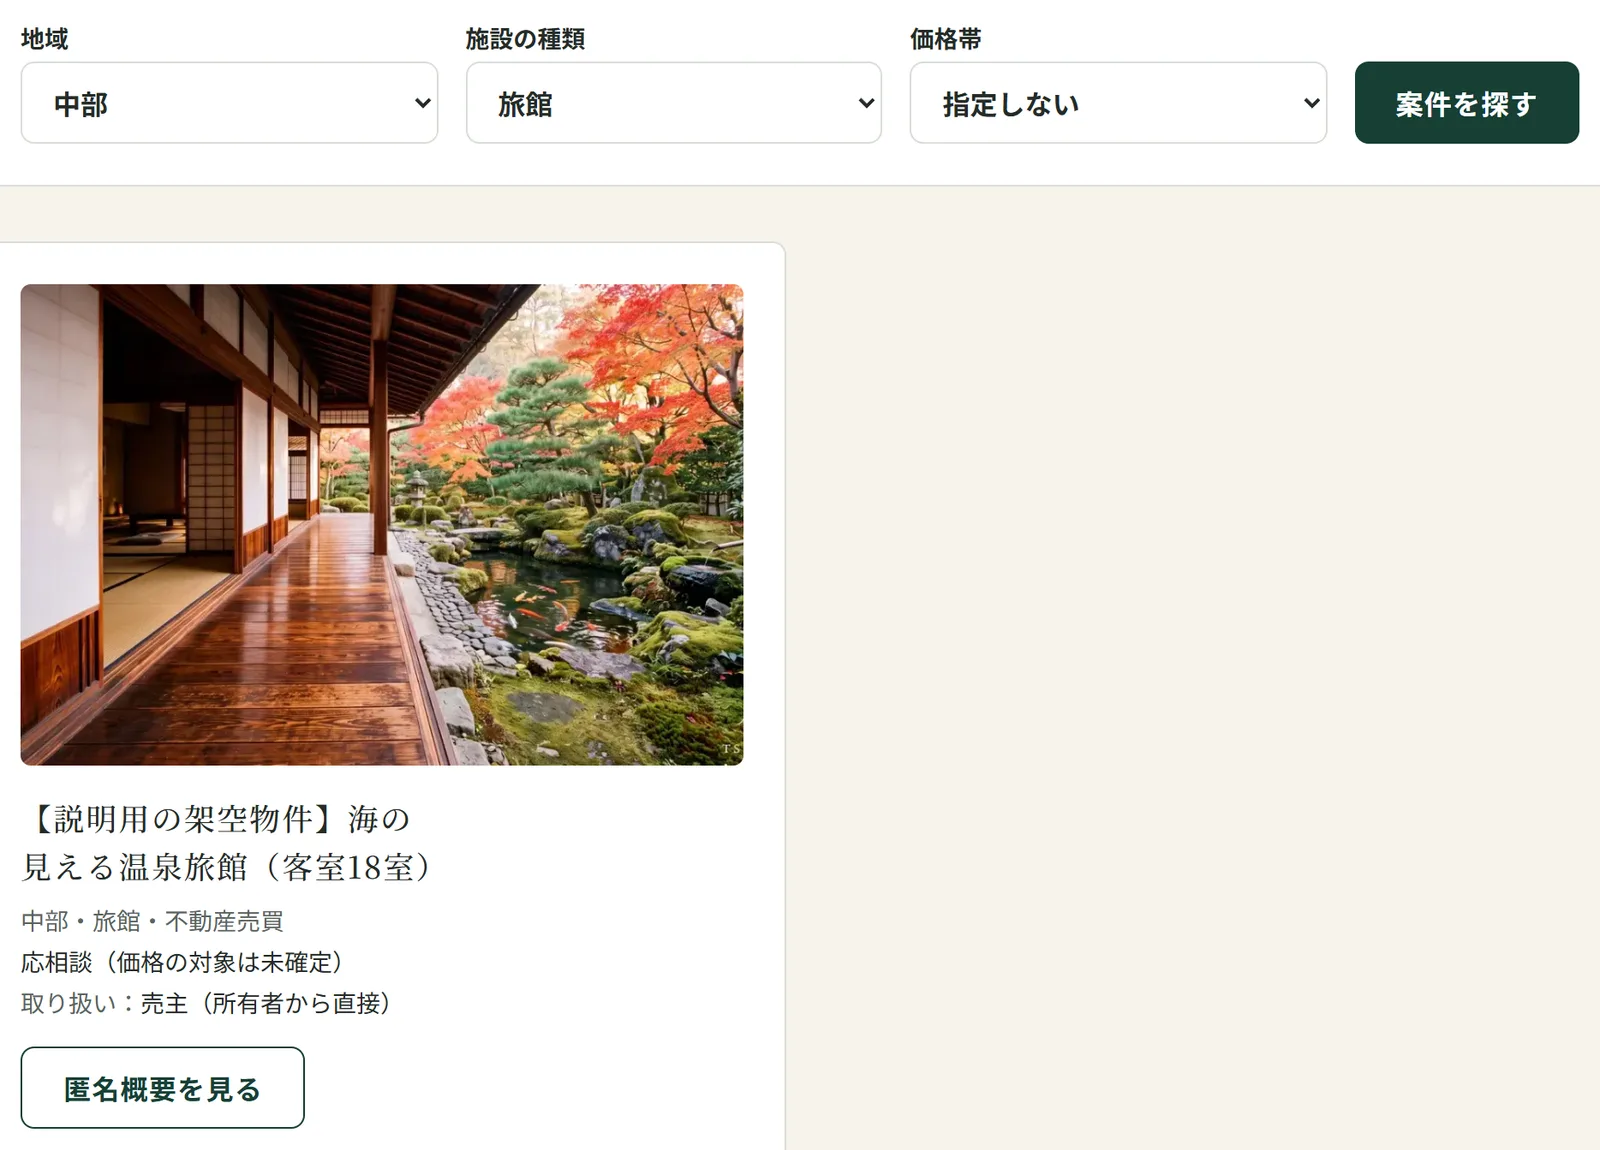
地域・種類・価格帯から探す
- 押す場所
- 「物件を探す」で地域・施設の種類・価格帯を選び「案件を探す」。
- 終わると
- 条件に合う物件が表示されます。「この条件を保存する」で購入条件に引き継げます。
STEP 03
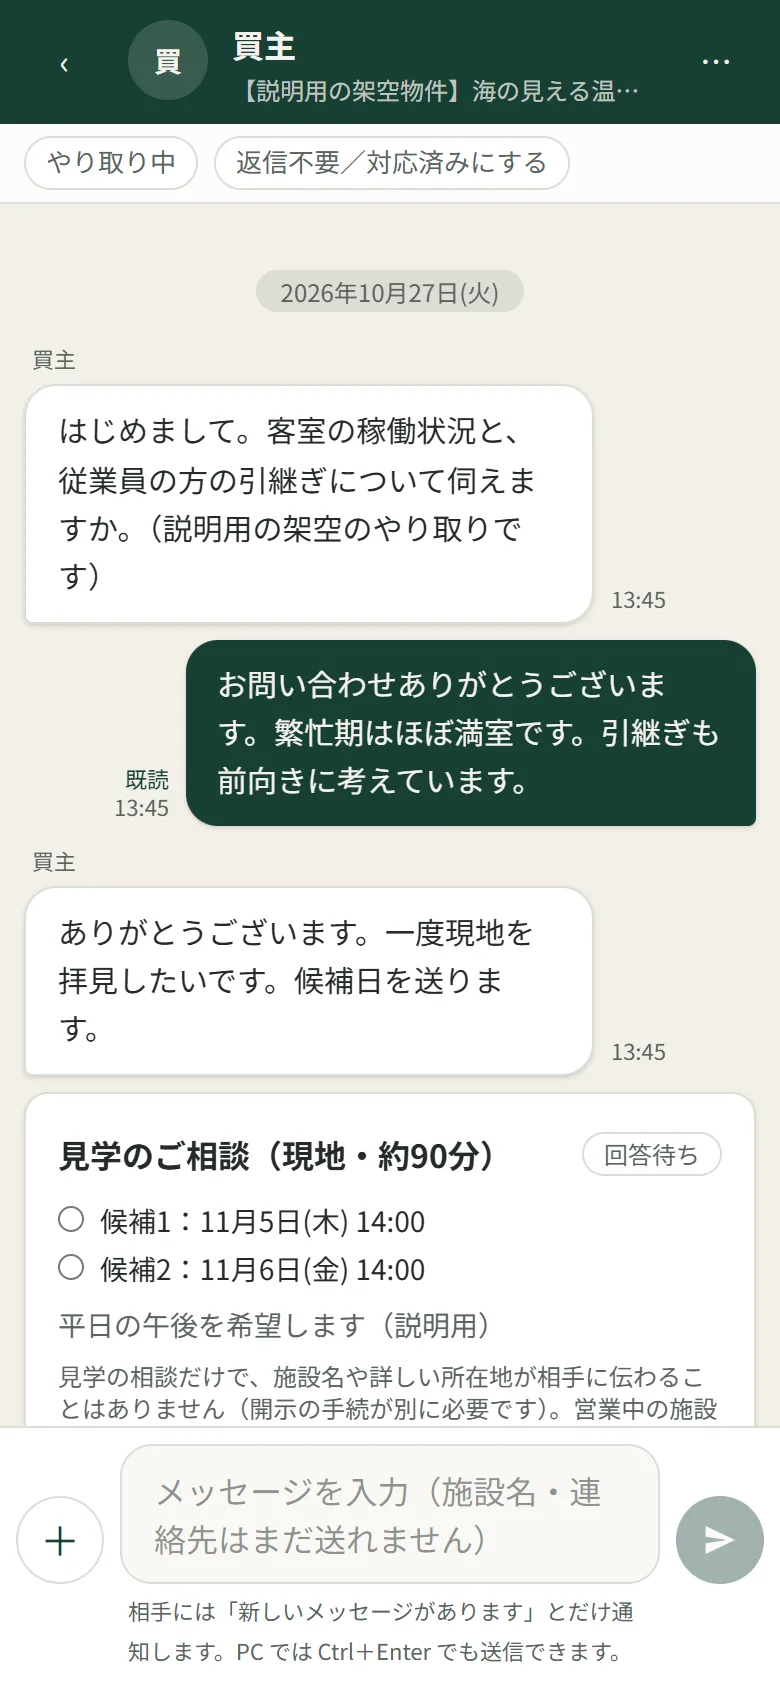
掲載者へ質問し、相手を知る
- 押す場所
- 物件の詳細の問い合わせボタン。返信はマイページとメッセージで確認。
- 終わると
- 会話が始まり、相手の返信はマイページの「自分がすること」に表示されます。
STEP 04
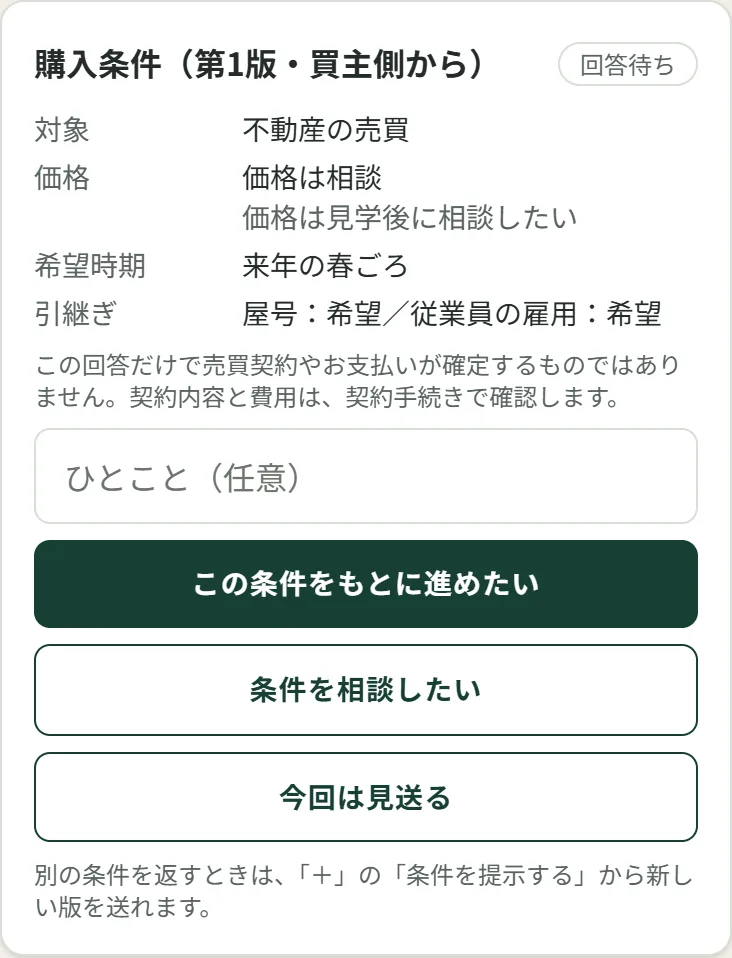
見学・資料確認・購入条件の相談
- 押す場所
- 会話の「+」→「見学を相談する」「購入条件を提示する」。
- 終わると
- 相手が候補を選ぶと見学が確定し、条件には相手から回答が届きます。
STEP 06
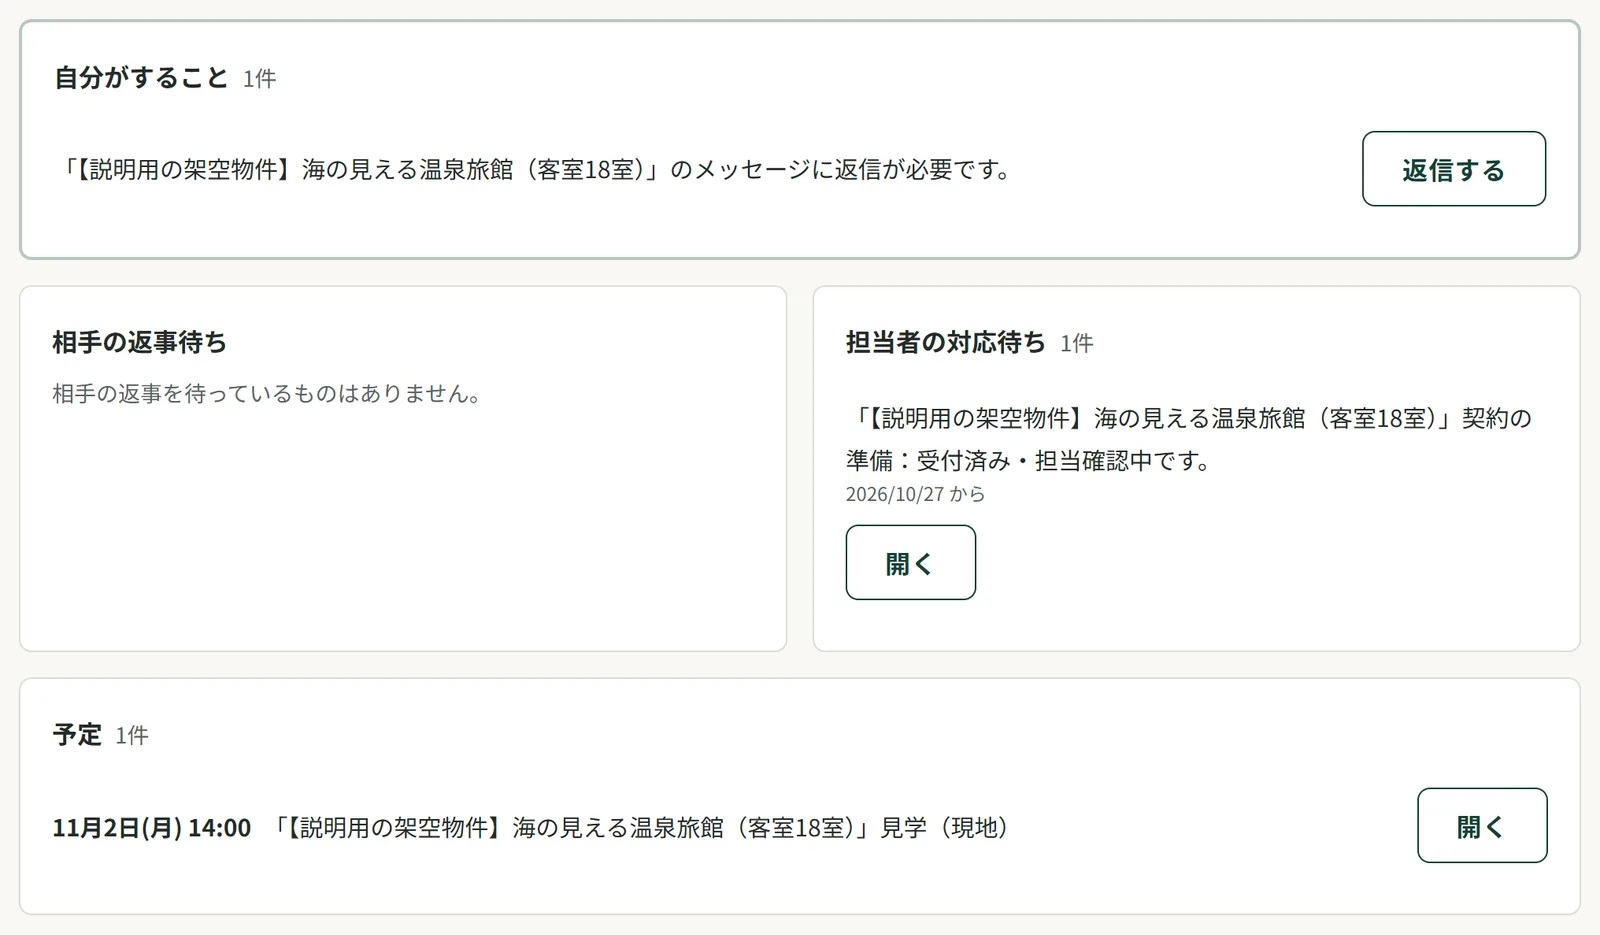
説明・契約から、引渡しへ
- 押す場所
- マイページの「予定」「担当者の対応待ち」の「開く」。
- 終わると
- 見学や手続きの予定、担当者の対応状況を確認できます。
試験アカウントと説明用の架空データで操作して撮影したものです。施設名や詳しい資料は、必要な手続きと相手の承認のあとに共有されます。[T1]
ALLIANCE PARTNERS
次の宿づくりを、
一緒に支える企業の皆さまへ。
一緒に
OTAの初期構築、PMS・電子キー、リノベーション、運営、資金計画。TSUNAGUでは、宿を承継・新規開業する方を支える企業・金融機関との連携を募集しています。
対応分野や地域を伺い、相互送客、実務事例の発信、導入支援など、双方の役割が明確なかたちからご相談します。
連携内容や費用、情報の扱いを相談のうえ、双方で合意して進めます。
YOUR NEXT STEP
現況と、残したい価値から。
気になる物件や改修の構想、現在の運営体制。分かる資料から条件を整理し、取得・再生・承継の進め方を考えます。
監修:堤 誠之(ジャパンリアルター株式会社 代表取締役)
実務の背景:堤 誠之・代表者紹介 / 代表者note ↗
QUESTIONS
具体的な計画に進む前に。
売上予測は客室単価と稼働率だけでよいですか?
販売できる客室数と日数、休館、改修区画、食事代の含み方、販売経路もそろえます。月別の販売計画と現場の提供能力が一致しているかを運営担当者と確認します。[F8][F9]
GOPが黒字なら、返済できると判断できますか?
所有側の固定支出、税、更新投資や運転資金増減などを調整して返済前CFを見ます。そのうえで元利返済と比較し、返済後の残高が閑散期にも足りるかを確かめます。[F8][F10][F11]
出典・確認範囲を見る
確認日:2026年10月28日。法令・通知・制度と、運営主体が公表した事例を分けて参照しています。自治体による取扱い、商品条件、公募期間は計画時点の公式案内で確認してください。
金融・税務
- [F7] 日本政策金融公庫 創業計画書セルフチェック・資金計画
見積の妥当性、開業後運転資金、借入依存の資金計画を点検する一次資料。例示比率を普遍要件としない。
- [F8] 金融庁 事業者と金融機関の信頼関係に基づく融資に関する検査・監督の考え方と進め方(2026年5月18日)
事業実態・将来CF・継続対話、EBITDA/DSCR等の指標を案件に応じて選ぶ考え方。普遍的な融資承認閾値を示すものではない。
- [F9] 観光庁 宿泊業の高付加価値化のための経営ガイドライン 第3章
営業収益・費用の管理、償却前営業利益の算出、財務・事業管理。資料ごとの利益定義を揃える。
- [F10] 国土交通省 不動産鑑定評価基準等の改正概要・事業価値と不動産価値の区別
ホテルGOPからFF&Eリザーブ、運営委託料、リスクバッファ等を控除し負担可能賃料・純収益へ進む評価上の区分。数値水準の推奨ではない。
- [F11] 国土交通省 不動産証券化に係る用語集(50音順)
DSCRとNOI、同期間の元利返済額との比較。借入金返済余裕と表面利回りを区別。
- [F39] 地域一体となった観光産業の効率化支援事業 公募要領・三次公募
観光庁からリンクする事務局一次資料。2026年9月29日12時締切、事業後の報告と精算、交付決定前経費や用地取得等の除外、共同設備への補助と連携条件。
TSUNAGUの画面説明
- [T1] TSUNAGU|実際の進め方(買主)
本番で公開されている操作説明・試験アカウントと説明用データの画面。2026年10月28日に取得。